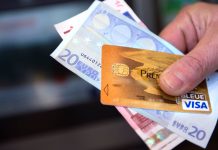






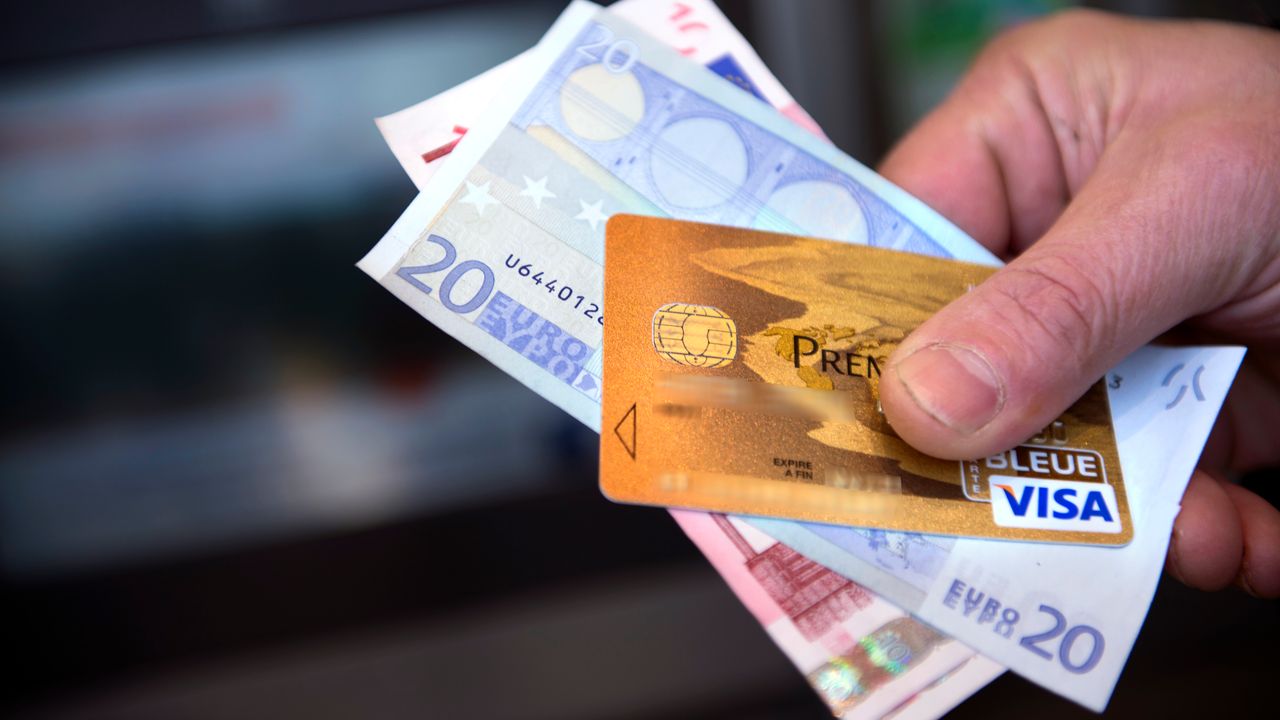
Depuis cet été 2026, un voyageur algérien ne peut plus repartir avec ses 750 euros en liquide dans la poche. Pour bénéficier du droit de change destiné aux séjours à l’étranger, il doit désormais disposer d’une carte de paiement internationale, Visa ou Mastercard, sur laquelle la Banque d’Algérie créditera le montant. Ce basculement a bousculé les habitudes de millions de candidats au voyage et provoqué une ruée sans précédent vers les guichets bancaires.
Pour comprendre l’ampleur du changement, il faut revenir un peu en arrière. Pendant près de trois décennies, l’allocation touristique algérienne était restée figée à 15 000 dinars, soit à peine plus de 100 euros au taux officiel un montant fixé en 1997 et resté inchangé malgré la dépréciation continue du dinar et l’inflation. Ce plafond dérisoire, le plus bas de toute l’Afrique du Nord, nourrissait depuis des années un marché parallèle de la devise particulièrement actif, les voyageurs préférant se tourner vers le marché noir plutôt que vers les guichets officiels pour financer leurs séjours. C’est pour mettre fin à cette anomalie que le président Abdelmadjid Tebboune a annoncé, en décembre 2024, une revalorisation spectaculaire : l’allocation touristique devait passer à 750 euros par voyageur majeur et 300 euros par mineur à compter de janvier 2025, honorant l’un des engagements du chef de l’État envers les Algériens. Une mesure présentée comme une avancée sociale majeure, dont la mise en œuvre effective a toutefois pris plusieurs mois de retard, le ministère des Finances renvoyant systématiquement la responsabilité du calendrier à la Banque d’Algérie.
C’est finalement au cœur de l’été 2026 que le dispositif a basculé, non sans un rebondissement majeur. Réuni le dimanche 12 juillet sous la présidence d’Abdelmadjid Tebboune, le Conseil des ministres a décidé que les 750 euros accordés aux voyageurs adultes, ainsi que les 300 euros destinés aux mineurs éligibles, seraient désormais versés, à titre provisoire, par le biais d’une carte bancaire et non plus en espèces. Une décision justifiée par la lutte contre la fraude : la Présidence a évoqué de « graves dépassements » ayant entraîné une importante sortie de devises sans que les bénéficiaires légitimes n’en profitent réellement. Concrètement, des réseaux organisés détournaient l’allocation en multipliant les demandes fictives ou en revendant les devises obtenues au taux officiel sur le marché parallèle, où l’euro s’échange à un cours nettement supérieur à celui pratiqué par les banques. En obligeant chaque bénéficiaire à recevoir ses fonds sur une carte nominative, adossée à un compte en devises identifié, l’État entend rendre ces circuits beaucoup plus difficiles à alimenter. Dès le lendemain de l’annonce présidentielle, la Banque d’Algérie a précisé les modalités techniques du nouveau dispositif à travers l’instruction n° 07-2026 du 13 juillet 2026. Le texte est sans ambiguïté : « le droit de change pour voyage à l’étranger au profit des nationaux résidents est mis à la disposition du bénéficiaire au moyen d’une carte de paiement internationale ou d’une carte de paiement internationale dédiée au droit de change, émise par les banques intermédiaires agréées ». Cette carte, précise encore la Banque centrale, est émise à titre strictement nominatif, ce qui exclut toute carte prêtée ou partagée entre membres d’une même famille.
Une course contre la montre pour les banques et les usagers
L’annonce a provoqué un afflux immédiat dans les agences. Dès le lendemain de la décision, plusieurs banques publiques et privées ont enregistré une forte affluence, les demandes portant principalement sur l’ouverture d’un compte en devises, les documents exigés et les délais d’obtention d’une carte Visa ou Mastercard. Consciente de l’engorgement que pouvait provoquer une telle mesure appliquée du jour au lendemain, la Banque d’Algérie a distingué deux catégories de demandeurs. D’une part, ceux qui possédaient déjà une carte internationale avant l’entrée en vigueur du texte : les personnes déjà en possession d’une carte Visa, Mastercard ou d’une autre carte de paiement internationale ont pu se présenter dès le 19 juillet 2026 auprès de leurs banques pour demander leur droit de change, sans démarche supplémentaire liée à l’obtention de la carte elle-même. D’autre part, ceux qui n’en possédaient pas encore, pour lesquels un délai de fabrication était inévitable. La Banque d’Algérie a d’ailleurs anticipé cette contrainte en imposant une obligation de prévoyance : le demandeur de l’allocation touristique est « tenu d’introduire, auprès d’une banque intermédiaire agréée, une demande de délivrance de ladite carte suffisamment à l’avance en prévision de son voyage à l’étranger », la carte émise étant valable trois ans au minimum. Sur le plan administratif, le dossier à constituer reste sensiblement le même que pour l’ancienne allocation en espèces, avec quelques ajouts. Le candidat au voyage doit notamment fournir un titre de transport aller-retour ou une quittance fiscale pour un voyage terrestre, ainsi qu’un justificatif de revenus. À cela s’ajoutent une copie du passeport et, le cas échéant, une copie du visa en cours de validité pour le pays de destination. Fait notable, l’octroi de la carte est également conditionné à la bancarisation du demandeur : le droit de change est subordonné à la détention d’un compte bancaire en monnaie nationale, en plus du compte en devises sur lequel s’adosse la carte internationale, précise le régulateur.
Les banques algériennes en ordre de bataille
Les conditions d’accès et les tarifs varient sensiblement d’une banque à l’autre. À titre d’exemple, la Société Générale Algérie exige, pour la délivrance de sa carte Visa, l’ouverture préalable d’un compte courant avec un dépôt minimum de 15 000 dinars algériens, ainsi qu’un compte en devises assorti d’un dépôt minimum de 500 euros. La banque publique BDL propose de son côté une offre à deux vitesses : sa carte Visa classique, valable deux ans pour 2 000 dinars par an, est plafonnée à 500 euros de dépenses par semaine, tandis que la carte Visa Gold, facturée 5 000 dinars par an, permet d’épuiser l’intégralité des 750 euros en une seule semaine. D’autres établissements, comme la BEA ou la BADR, proposent quant à eux des cartes Mastercard, avec dans tous les cas l’obligation d’ouvrir un compte courant en dinars et un compte en devises, assortis d’un dépôt minimal fixé par chaque banque.
Utilisation concrète : plafonds, rechargement et conditions de séjour
Une fois la carte obtenue, son usage à l’étranger reste encadré par des règles précises, détaillées par plusieurs banques dont la BNA. Le montant crédité doit respecter une logique de paliers : la somme chargée sur la carte doit être un multiple de 50 euros, comprise entre 50 et 750 euros maximum, et non plus systématiquement le plafond entier. Le séjour du bénéficiaire doit par ailleurs répondre à une durée minimale : un séjour d’au moins sept jours est requis pour pouvoir bénéficier du versement, une condition qui a suscité des critiques chez une partie des voyageurs effectuant des séjours plus courts, notamment vers la Tunisie voisine.
Le calendrier de rechargement a lui aussi été précisé : la recharge de la carte est possible à partir de sept jours avant la date de départ, sur présentation des justificatifs de voyage. Ce délai, pensé pour laisser aux banques le temps de traiter les demandes tout en évitant que les fonds restent bloqués trop longtemps avant un départ incertain, illustre la volonté des autorités de resserrer le contrôle sur chaque étape du processus, de la demande initiale jusqu’à l’usage effectif des devises à l’étranger.
Autre point clarifié par la Banque d’Algérie dans sa foire aux questions publiée à la mi-juillet : le sort réservé aux mineurs. Les enfants mineurs peuvent eux aussi bénéficier de l’allocation touristique destinée aux voyages à l’étranger, mais le montant qui leur est attribué n’est pas placé sur une carte à leur nom : il est versé sur la carte de paiement internationale de leur représentant légal. Une précision qui évite aux familles voyageant avec de jeunes enfants d’avoir à ouvrir un compte bancaire séparé pour chacun.
Les avantages réels de la carte internationale pour le voyageur
Si la réforme a d’abord été perçue comme une contrainte supplémentaire, elle comporte aussi de véritables avantages pour les détenteurs de cartes Visa ou Mastercard, qui dépassent largement le seul cadre de l’allocation touristique.
Le premier bénéfice est la sécurité. Voyager avec une carte plutôt qu’avec des liasses de billets réduit considérablement le risque de perte ou de vol, un souci constant pour les voyageurs qui, jusqu’ici, devaient transporter physiquement leurs devises. En cas de vol de la carte, une simple opposition auprès de la banque permet de bloquer les fonds restants, ce qu’aucun billet de banque perdu ne permet de récupérer.
Le deuxième avantage tient à la traçabilité et à la lutte contre la fraude, argument mis en avant par les autorités elles-mêmes. Une carte nominative, adossée à un compte identifié, empêche la revente des devises sur le marché parallèle et garantit que l’allocation profite réellement à son bénéficiaire déclaré, et non à des réseaux organisés.
Le troisième avantage est la commodité d’usage à l’étranger. Une carte Visa ou Mastercard est acceptée dans l’immense majorité des commerces, hôtels, restaurants et plateformes en ligne à travers le monde, offrant une flexibilité que l’argent liquide ne permet pas : paiements sans contact, réservations d’hôtel ou de billets d’avion en ligne, retraits aux distributeurs automatiques en cas de besoin ponctuel de liquidités locales. Pour un voyageur algérien qui, jusqu’à présent, devait souvent convertir la totalité de son allocation en billets dès son arrivée à l’étranger, cette souplesse représente un changement pratique appréciable.
Le quatrième avantage, plus structurel, concerne la bancarisation de l’économie algérienne. L’obligation de détenir un compte en devises et un compte en dinars pour accéder à l’allocation pousse mécaniquement une partie de la population, jusqu’ici peu familière avec les services bancaires modernes, à s’inscrire dans le système financier formel. À terme, cette bancarisation forcée pourrait faciliter l’accès à d’autres produits financiers : crédits, assurances, ou encore services de paiement en ligne, encore peu développés en Algérie.
Des zones d’ombre qui persistent
Ces avantages ne doivent toutefois pas occulter les difficultés pratiques que soulève encore ce nouveau dispositif. Les délais de fabrication des cartes, même réduits par les efforts des banques, restent un point de friction pour les voyageurs qui organisent leur déplacement dans l’urgence. Les frais de tenue de compte et de cotisation annuelle, variables selon les établissements, ajoutent également un coût que l’ancienne procédure en espèces ne comportait pas. Enfin, l’accès inégal aux services bancaires selon les régions du pays, notamment dans les zones rurales moins densément couvertes par le réseau bancaire, pourrait compliquer l’accès à cette allocation pour une partie de la population.
Conscientes de ces obstacles, plusieurs banques ont depuis annoncé de nouvelles facilités pour accélérer le traitement des dossiers et fluidifier l’accès à la carte, signe que le dispositif continue d’être ajusté au fil des retours du terrain. Par Charef Slamani
